22 de octubre - 2026
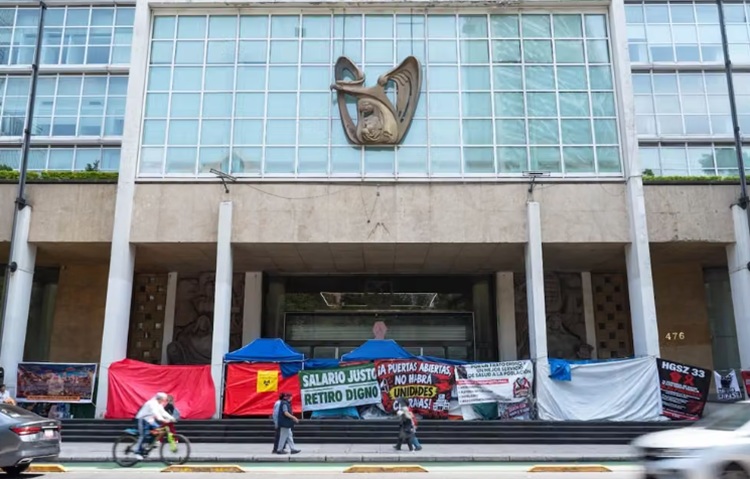
El Seguro Social aprobó cambios temporales que limitan el salario de cotización al último registrado más una UMA, lo que preocupa al especialista Jorge Ponce Yépez por sus efectos en las pensiones, y anticipa una ola de amparos. Sin embargo, advierte que la reforma judicial dificultaría resoluciones favorables para los trabajadores.
Fuente: PROCESO
CIUDAD DE MÉXICO (Proceso).– Para el presidente de la Comisión de Desarrollo de Seguridad Social del Colegio de Contadores Públicos de México, Jorge Ponce Yépez, “si hay que estar preocupados” por los “cambios temporales” que se están aplicando a la Modalidad 40 de retiro, y por el análisis que está por comenzar el Instituto Mexicano del Seguro Social (IMSS), que podría derivar en nuevas modificaciones a este esquema de pensiones.
En entrevista con Proceso, explica que debe preocupar lo publicado en el Diario Oficial de la Federación (DOF), porque “es un mensaje de que algo está mal en el instituto” y en las finanzas públicas mexicanas, que se están viendo cada vez más presionadas, a lo que se suman las protestas del personal del IMSS.
“No es claro este análisis que se hará (…) si literalmente mañana un trabajador busca la Modalidad 40 va a ver estas nuevas limitantes”, dijo.
De acuerdo con el acuerdo publicado este 21 de octubre en el DOF, el Consejo Técnico del IMSS aprobó una serie de medidas temporales sobre la Continuación Voluntaria en el Régimen Obligatorio del Seguro Social, nombre oficial de la Modalidad 40.
Esta modalidad permite que las personas que dejaron de tener un empleo formal continúen realizando aportaciones al IMSS para acumular semanas de cotización y, dependiendo del régimen al que pertenezcan, mejorar el monto de su futura pensión.
Es para quienes comenzaron a cotizar antes del 1 de julio de 1997, ya que pueden tener derecho a pensionarse bajo la Ley del Seguro Social de 1973, en la que el promedio salarial de las últimas 250 semanas cotizadas es uno de los elementos que determina cuánto recibirán al retirarse.
Por ello, algunos trabajadores utilizaban esta modalidad para elevar su salario de cotización durante los últimos años previos a su jubilación.
A ello se suma que en el documento del DOF, la Dirección de Finanzas del Instituto, por medio de la Unidad de Riesgos Financieros y Actuariales, tendrá que realizar un análisis sobre la Continuación Voluntaria y sus efectos en la situación financiera del Seguro Social.
Para ello contará con información de las direcciones de Incorporación y Recaudación, Prestaciones Médicas, Prestaciones Económicas y Sociales, Jurídica, así como Innovación y Desarrollo Tecnológico.
El estudio deberá estar concluido a más tardar en un plazo de seis meses, contados a partir de la emisión del acuerdo.
Freno que merma
Uno de los cambios más importantes, de acuerdo con el DOF, es que las personas que busquen incorporarse a esta modalidad bajo las nuevas disposiciones solamente tendrán como referencia el último salario base de cotización que tenían registrado cuando dejaron de trabajar formalmente. A ese salario podrán agregar como máximo una Unidad de Medida y Actualización (UMA).
Ponce Yépez explica con un ejemplo lo que esto significa; si una persona dejó de trabajar formalmente con un salario base de cotización de mil pesos diarios, esa cantidad será la referencia para incorporarse a la Modalidad 40.
Antes de estas limitaciones, podía elegir un salario de cotización más alto, siempre que cumpliera con los requisitos y no rebasara el límite legal de 25 UMA, con la intención de mejorar el promedio salarial utilizado para calcular su futura pensión.
Ahora, con las nuevas disposiciones descritas por el especialista, a esos mil pesos diarios solamente podría agregar una UMA.
En su ejemplo, Ponce Yépez utiliza una UMA de 117.31 pesos, por lo que el trabajador pasaría de un salario base de cotización de mil pesos a uno de mil 117.31 pesos diarios.
Pero eso no significa que el trabajador recibirá mil 117.31 pesos diarios cuando se jubile; esa cantidad es el salario que quedaría registrado para calcular las aportaciones que debe pagar al Seguro Social y que puede influir en el monto de su futura pensión.
Para determinar cuánto recibirá finalmente, también deben tomarse en cuenta las semanas cotizadas, la edad en la que se retire y el régimen pensionario que le corresponda.
“Esto pasaba mucho cuando un trabajador ya no contaba con un empleo formal, pero buscaba seguir cotizando para efectos de pensión e iba al Seguro Social para contratar esta modalidad 40. Ahora, el trabajador ya no podrá incrementar libremente su salario de cotización, cuando el límite eran las 25 UMA”, aclara.